Siết vốn cho vay bất động sản là cần thiết
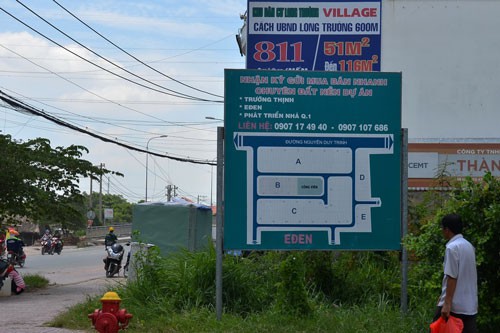
Hiện tại, khi thẩm định giá trị nhà, đất làm tài sản thế chấp tại những nơi đang xảy ra sốt đất ở Tp.HCM, thay vì thẩm định dựa theo giá đất để cho vay như trước đây, các ngân hàng sẽ xem xét từng trường hợp cụ thể. Theo đó, giá đất tại những khu vực sốt nóng hiện đang bị "thổi" lên quá cao so với giá trị thực nên các ngân hàng chỉ định giá bằng 50% giá thị trường. Thậm chí, sau khi thẩm định xong một số ngân hàng chỉ xét cho vay từ 30-40% giá trị nhà đất thay vì mức 70-80% giá trị tài sản thế chấp như với các lĩnh vực khác.
Theo lý giải của một số lãnh đạo ngân hàng, tăng lãi suất cho vay là nhằm hạn chế nhu cầu vay vốn đầu tư nhà đất của khách hàng và đây là việc cần thiết. Nhân viên một ngân hàng thương mại nhà nước chi nhánh quận 2 cũng cho biết, để phòng ngừa trước các rủi ro khi nhu cầu vay mua BĐS cao và thị trường đang tăng quá "nóng" như hiện nay, ngân hàng này cũng vừa quyết định tăng lãi suất cho vay.
Xu hướng nâng lãi suất cho vay lên mức cao hơn là khó tránh. Thậm chí, do có sự tăng vọt về nhu cầu vay BĐS thời gian qua nên một vài ngân hàng công bố đã hết hạn mức cho vay với lĩnh vực này.
Về thực trạng này, PTGĐ một ngân hàng cổ phần quy mô lớn tại Tp.HCM cũng thừa nhận, đúng là hiện tại, cho vay BĐS đã không còn được các ngân hàng dành nhiều ưu đãi như trước. Cũng theo vị lãnh đạo này, từ đầu năm đến nay, mức tăng trưởng tín dụng BĐS tại ngân hàng của ông đã tăng khá cao nên dư địa cho vay không còn nhiều.
Còn theo báo cáo của Ủy ban Giám sát tài chính quốc gia, trong quý I vừa qua, tín dụng trung - dài hạn đã bắt đầu tăng trở lại với tỷ lệ 4,3% tức chiếm tới 53,2% tổng dư nợ tín dụng. Trong khi đó, tín dụng ngắn hạn chỉ tăng 2,6%.
Các ngân hàng cho biết, ngoài cho vay mua nhà, đất; cho vay để xây, sửa nhà trọ, phòng trọ hiện tại cũng đang phải tính vào tín dụng BĐS, cùng với đó là các khoản cho vay mua ôtô, cho vay sửa chữa nhà… đều được tính vào tín dụng trung - dài hạn theo quy định của ngân hàng Nhà nước. Hơn nữa, từ đầu năm nay, tỉ lệ vốn huy động ngắn hạn cho vay trung - dài hạn cũng đã giảm về còn 45% và đến đầu năm 2019 dự tính sẽ giảm về mức 40% theo quy định. Điều này khiến các ngân hàng đều phải cân nhắc.
Theo thông tin từ ông Nguyễn Hoàng Minh, PGĐ Ngân hàng Nhà nước Chi nhánh Tp.HCM, Ngân hàng Nhà nước từng nhiều lần cảnh báo các ngân hàng phải cẩn trọng cho vay các lĩnh vực nhiều rủi ro, đặc biệt là BĐS. Nhằm bảo đảm sự an toàn tín dụng cho các tổ chức tín dụng, hiện tại ngân hàng Nhà nước cũng đưa ra nhiều quy định ràng buộc tỉ lệ cho vay BĐS. Đáng chú ý là việc điều chỉnh hệ số rủi ro các khoản vay kinh doanh BĐS lên đến 250%. Theo số liệu báo cáo, đến cuối tháng 3 vừa qua, tỉ trọng tín dụng BĐS trên tổng dư nợ tín dụng tại Tp.HCM chiếm khoảng 10,8-10,9%.
|
Người vay mua nhà để ở "vạ lây"? Mặc dù việc tăng lãi suất cho vay BĐS tại nhiều ngân hàng sẽ phần nào giúp hạ nhiệt sốt đất nhưng đồng thời cũng khiến những người có nhu cầu vay mua nhà để ở bị ảnh hưởng. Bởi các ngân hàng cho biết, mức lãi suất được điều chỉnh với khách hàng vay mua nhà đất là áp dụng chung, không có ngoại lệ hoặc lãi suất ưu đãi dành cho những người mua căn nhà lần đầu hoặc mua để ở. Điều này cũng có nghĩa là những người có nhu cầu vay mua nhà để ở sẽ khó khăn hơn trong việc tiếp cận vốn vay hoặc phải vay với lãi suất cao hơn. |
(Theo Người lao động)